IRPF autónomos: ¿Qué es? y ¿Cómo funciona? Guía Importante
Si estás empezando por tu cuenta, entender irpf autónomos qué es y cómo funciona te evita sustos de tesorería y te ayuda a poner precios con cabeza. El IRPF es el impuesto que grava tu renta y, como autónomo, lo vas “adelantando” durante el año mediante retenciones y/o pagos a cuenta. La idea clave es sencilla: no se trata de un gasto más del negocio, sino de dinero que reservas para tu declaración anual. Cuando lo interiorizas, todo encaja: facturas, gastos deducibles, rendimiento neto y el resultado final de tu renta.
En la práctica, el IRPF del autónomo se entiende mejor si lo separas en dos capas: (1) lo que sucede durante el año (retenciones en facturas y/o pagos periódicos) y (2) lo que se ajusta en la declaración anual, donde se calcula el impuesto final según tu situación global. Con esa visión, podrás estimar cuánto apartar cada mes, interpretar por qué a veces “sale a pagar” aunque hayas tenido retenciones y evitar errores típicos como confundir IRPF con IVA o gastar el dinero que no era realmente tuyo.
1. Qué es el IRPF y por qué afecta a los autónomos
IRPF: definición sencilla y para qué sirve
El IRPF (Impuesto sobre la Renta de las Personas Físicas) grava la renta que obtiene una persona a lo largo del año. Esa renta puede venir de distintas fuentes: tu actividad como autónomo, un salario, alquileres, intereses, etc. La finalidad es que contribuyas según tu capacidad económica, y por eso el cálculo final se hace de forma global en la declaración anual.
Para un autónomo principiante, lo importante es entender que el IRPF no se calcula “por factura” de forma definitiva. Lo que ocurre en tus facturas (retenciones) suele ser un anticipo. El ajuste real llega cuando se suman ingresos, se restan gastos y se aplica lo que corresponda según tu situación.
Autónomo: por qué “pagas IRPF” sin tener nómina
En una nómina, la empresa te retiene IRPF y lo ingresa en tu nombre. Como autónomo, no hay empresa que lo haga por ti, así que el sistema busca que adelantes parte del impuesto durante el año. Ese adelanto puede venir por dos vías habituales: retenciones en facturas (si tu actividad y tu cliente lo permiten) y/o pagos a cuenta periódicos.
La consecuencia práctica es que tu “dinero disponible” no siempre coincide con lo que cobras. Una parte no es realmente tuya: es un impuesto anticipado o un importe que deberías reservar para cuando toque regularizar.
IRPF vs IVA: diferencias que conviene tener claras
El IVA es un impuesto sobre el consumo: lo repercutes en tus facturas y, en general, lo cobras para ingresarlo después. El IRPF, en cambio, grava tu renta: lo que ganas tras restar gastos a ingresos (de forma simplificada). Por eso, aunque ambos aparezcan en el día a día del autónomo, su lógica es distinta.
Una regla mental útil: el IVA suele ser “dinero de paso” y el IRPF es “tu impuesto personal por ganar dinero”. Mezclarlos lleva a errores de caja, sobre todo cuando empiezas y todavía no tienes un sistema de control.
Conceptos básicos: ingresos, gastos, rendimiento y cuota
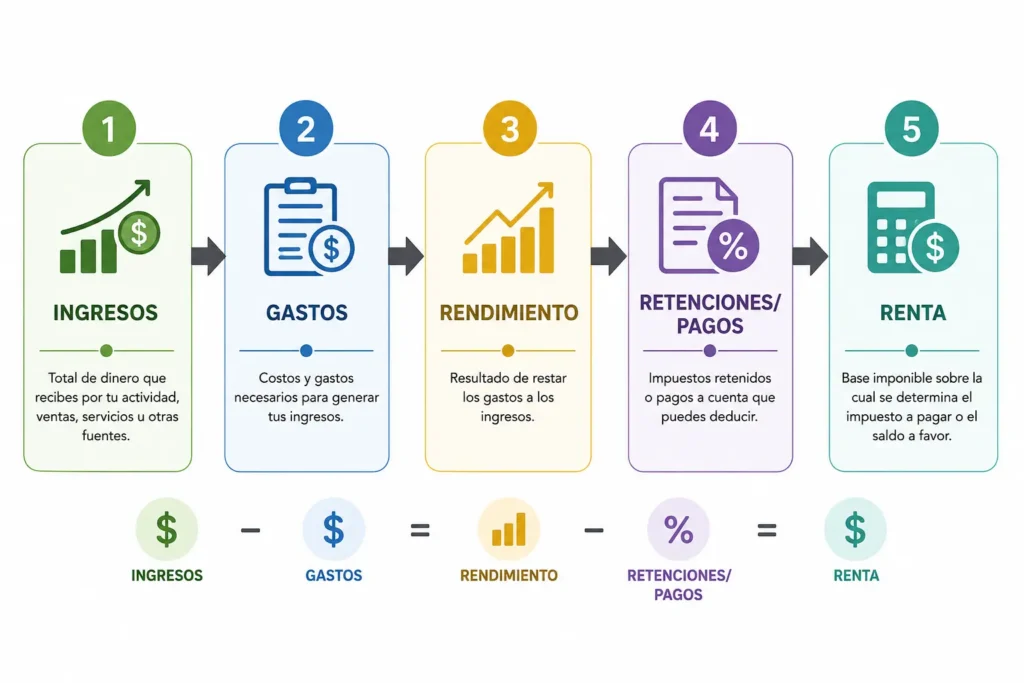
Para entender el IRPF, conviene manejar cuatro conceptos. Ingresos: lo que generas por tu actividad (normalmente, lo facturado). Gastos: costes necesarios para desarrollar esa actividad (con sus condiciones y justificación). Rendimiento (o rendimiento neto): la diferencia entre ingresos y gastos, con los ajustes que correspondan.
La cuota (lo que finalmente pagas o te devuelven) se determina en la declaración anual al integrar tu situación completa. Durante el año, lo que vas haciendo es adelantar o acumular partes de ese resultado final.
Ejemplo rápido: el IRPF como “hucha” de tu renta
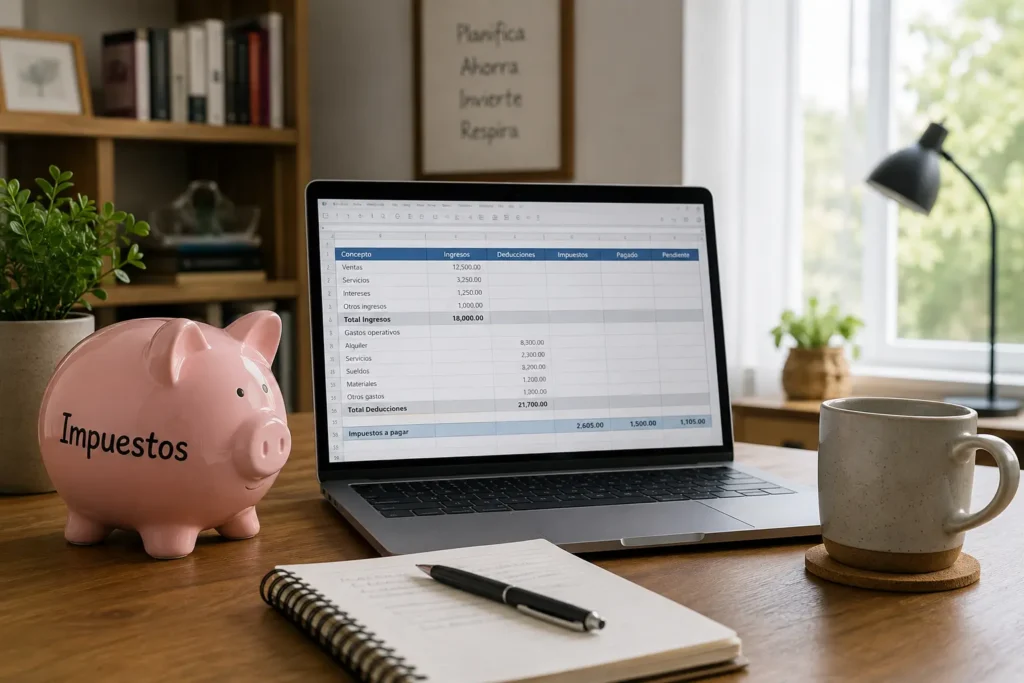
Imagina que un mes facturas y cobras bien. Si no apartas nada, puedes sentir que “vas sobrado”. Pero cuando llegue la regularización, puede tocar pagar porque ese mes (y otros) generaron renta. En cambio, si tratas el IRPF como una hucha —separando un porcentaje de tus cobros—, reduces el riesgo de sustos.
Este enfoque no exige saber el cálculo exacto desde el día uno. Exige disciplina: separar, registrar y revisar. Con eso, aunque tu estimación no sea perfecta, tu tesorería estará mucho más protegida.
2. Cómo funciona el IRPF del autónomo en el día a día
Pagos a cuenta: por qué adelantas parte del impuesto
El sistema del IRPF busca que no pagues todo de golpe al final del año. Por eso existen mecanismos de adelanto: vas ingresando cantidades a lo largo del ejercicio, y luego se comparan con el impuesto final. Si adelantaste de más, puede salir a devolver; si adelantaste de menos, puede salir a ingresar.
Para un autónomo principiante, lo esencial es entender la lógica: lo que pagas durante el año no es “un impuesto extra”, sino parte de tu IRPF anual. Así, cuando planificas, no lo vives como un golpe inesperado.
Retenciones en factura: cuándo aparecen y qué significan
Las retenciones son importes que tu cliente descuenta de lo que te paga y los ingresa a Hacienda a tu nombre. Es decir, tú emites una factura con un total, pero el cliente te transfiere menos porque se queda una parte para ingresarla como anticipo de tu IRPF.
Esto afecta directamente a tu caja: cobras menos, pero también “adelantas” IRPF sin tener que hacer un pago adicional por ese importe. Por eso, cuando hay retención, suele ser más fácil evitar sustos, siempre que tus números estén bien registrados.
Declaraciones periódicas vs declaración anual
Durante el año, el autónomo suele presentar declaraciones periódicas relacionadas con su actividad. Sin entrar en modelos concretos, la idea es que informas y/o ingresas cantidades a cuenta. Después, en la declaración anual de la renta, se hace el cálculo global del IRPF con todos tus ingresos y circunstancias.
La declaración anual no es “otra cosa distinta”: es el cierre contable-fiscal de tu año como persona. Ahí se suman piezas que durante el año estaban separadas: actividad, retenciones, pagos a cuenta y otros ingresos.
Qué pasa si un cliente te retiene (y si no)
Si un cliente te retiene, estás adelantando IRPF automáticamente. Eso suele reducir lo que tendrás que ingresar al final, aunque no lo garantiza: depende de tu rendimiento, tus gastos y tu situación global. Si no hay retención, cobras más en el momento, pero la responsabilidad de reservar para el IRPF recae totalmente en ti.
Muchos errores de principiantes vienen de este punto: confundir “cobro alto” con “beneficio alto”. Sin retención, es más fácil gastar lo que luego necesitarás para impuestos.
Mini-caso: autónomo con varios clientes y retenciones mixtas
Supón que trabajas con tres clientes: uno te aplica retención, otro no, y el tercero te paga desde fuera de España (con reglas distintas). En tu cuenta bancaria verás cobros muy diferentes, pero tu renta anual se calculará con el conjunto de ingresos y gastos, no con “lo que te retuvieron”.
La solución práctica es llevar un registro que separe: base de tus servicios, IVA (si aplica), retención (si aplica) y cobro real. Así, cuando revises tu situación, sabrás qué parte ya está adelantada y qué parte debes reservar.
3. Retenciones IRPF autónomos: qué son y cómo interpretarlas
Qué es una retención y quién la ingresa
Una retención es un anticipo del IRPF que se descuenta en el momento del pago. En el caso de autónomos, normalmente la practica el pagador (tu cliente) y la ingresa a Hacienda. Para ti, esa retención cuenta como “IRPF ya pagado” cuando llegue la declaración anual.
La clave es entender el rol de cada uno: tú emites la factura, el cliente paga y retiene (si corresponde), y Hacienda recibe ese ingreso a tu nombre. Por eso es tan importante que tus facturas estén bien emitidas y que tu cliente aplique lo que corresponde en cada caso.
En qué actividades suele haber retención
En España, hay actividades en las que es habitual que las facturas lleven retención, especialmente en servicios profesionales. También depende del tipo de cliente: no es lo mismo facturar a una empresa que a un particular. Como no todas las situaciones son iguales, conviene confirmar tu caso concreto antes de decidir cómo facturar.
Si estás empezando, un buen criterio es este: si facturas a empresas o profesionales, es más probable que aparezcan retenciones; si facturas a particulares, suele ser menos frecuente. Aun así, revisa tu epígrafe y tu operativa con asesoría para no asumir reglas que no te aplican.
Cómo se ve en una factura (sin entrar en porcentajes)
En una factura con retención, verás un concepto que resta al total a pagar: la retención de IRPF. La base de tu servicio se mantiene, el IVA (si aplica) se suma, y la retención se resta para obtener el importe final que el cliente te transfiere.
Esto puede confundir al principio porque “parece” que cobras menos por el mismo trabajo. Pero no es un descuento comercial: es un anticipo de tu impuesto. En tu contabilidad, conviene registrar por separado base, impuestos y cobro.
Errores típicos con retenciones en facturas
Hay fallos muy comunes: aplicar retención cuando no corresponde, no aplicarla cuando sí corresponde, o confundir la retención con el IVA. También ocurre que el cliente retiene, pero tú no lo reflejas bien en tu registro y luego no cuadra el resultado anual.
Otro error típico es “negociar” el neto sin entender qué está pasando. Si pactas un precio “en mano” sin contemplar retención, puedes terminar ajustando mal tus márgenes. Lo sano es hablar de precio de servicio (base) y entender qué impuestos se suman o se restan.
Consejo práctico: retención no es “descuento”, es anticipo
Un truco mental: la retención es como si el cliente guardara una parte de tu cobro y la enviara directamente a Hacienda por ti. Tú cobras menos hoy, pero te “cuenta” mañana. Esto ayuda a no vivirlo como una pérdida.
Si aun así te aprieta la caja, revisa tu política de precios y tu planificación. La retención afecta a tu liquidez, así que necesitas márgenes y un colchón para operar con tranquilidad, especialmente en meses flojos.
4. Impuestos renta autónomos: qué pagas realmente cuando “pagas IRPF”
La renta del autónomo: de la actividad a tu declaración
Cuando se habla de “impuestos renta autónomos”, se suele resumir en una idea: tu actividad genera un rendimiento que se integra en tu renta personal. No es un impuesto separado del resto de tu vida; es el mismo IRPF que paga cualquier persona, pero con una fuente de ingresos distinta.
Por eso, si además de ser autónomo tienes otros ingresos, el resultado final se calcula de manera conjunta. Este punto es clave para no hacer estimaciones aisladas que luego no coinciden con el cierre anual.
Rendimiento neto: el corazón del cálculo
En términos prácticos, el IRPF se entiende desde el rendimiento neto: lo que queda tras restar a tus ingresos los gastos vinculados a la actividad, con los criterios fiscales aplicables. Si tu rendimiento sube, tu IRPF tenderá a subir; si baja, tenderá a bajar.
Esto explica por qué dos autónomos que facturan lo mismo pueden pagar cosas muy distintas: uno puede tener más gastos necesarios, otro puede tener más margen, y además su situación personal puede ser diferente.
Gastos deducibles: enfoque general y prudente
Los gastos deducibles son aquellos relacionados con la actividad, necesarios para obtener ingresos y debidamente justificados. En la práctica, lo prudente es registrar solo lo que puedas defender con documentación y relación clara con el negocio. Si tienes dudas con un gasto “gris”, consulta antes de incluirlo.
Un enfoque útil para principiantes: prioriza el orden y la evidencia (facturas, tickets cuando proceda, extractos) y evita “forzar” deducciones. A la larga, un criterio conservador reduce riesgos y te da tranquilidad.
Otros ingresos: qué ocurre si además tienes nómina o alquileres
Si tienes nómina, ya te están reteniendo IRPF por esa vía. Si además tienes actividad como autónomo, ambos mundos se juntan en la declaración anual. Esto puede hacer que el resultado cambie respecto a lo que esperabas si mirabas solo tu negocio.
Con alquileres u otros rendimientos, ocurre algo similar: se integran en tu renta y pueden mover el resultado final. Por eso, si estás en pluriactividad o tienes varias fuentes, conviene estimar el IRPF con una visión global.
Mini-caso: autónomo con actividad + empleo por cuenta ajena
Imagina que trabajas entre semana por cuenta ajena y haces proyectos como autónomo. En tu nómina ya hay retenciones, pero tus facturas pueden llevar retención o no. Al final del año, se sumará todo: salario + rendimiento de actividad (ingresos menos gastos), y se restará lo ya adelantado.
Si tus proyectos crecen, puede que la retención de la nómina “se quede corta” para el conjunto. La solución no es adivinar: es registrar bien y hacer una estimación periódica para ajustar tu ahorro.
5. Base imponible autónomos: qué es y cómo se forma
Base imponible: definición en lenguaje llano
La base imponible es, de forma simplificada, la cantidad sobre la que se calcula el impuesto. En el IRPF, no suele coincidir con lo facturado: se acerca más a lo que realmente has ganado tras considerar gastos y otros ajustes. Entender esto te evita el error de pensar que “Hacienda se queda con un porcentaje de tus facturas”.
Para un autónomo, la base imponible se construye a partir del rendimiento de la actividad y del resto de componentes de tu renta. Por eso, tu situación personal y tus otras fuentes de ingresos pueden influir.
De ingresos a rendimiento: el camino paso a paso
El camino típico es: partes de tus ingresos de actividad, restas gastos deducibles y obtienes un rendimiento neto. A partir de ahí, se integran otros rendimientos si los hay, y se aplican los ajustes que correspondan según la normativa. Sin entrar en tecnicismos, lo importante es que el cálculo es progresivo y global.
En la práctica diaria, tu tarea es más simple: llevar un registro fiable de ingresos y gastos, y no perder documentación. Con eso, cuando llegue el momento de calcular, tendrás la base bien construida.
Ajustes habituales: lo que suele generar dudas
En el IRPF aparecen ajustes que generan preguntas: amortizaciones, gastos con uso mixto (personal y profesional), dietas o desplazamientos, y otros conceptos que dependen del caso. Aquí es donde más conviene ser prudente y pedir criterio profesional si no lo tienes claro.
Un consejo práctico: cuando un gasto te parezca “demasiado bueno para ser verdad”, probablemente requiere justificación extra o directamente no encaja. Mejor resolverlo antes que corregirlo después.
Reducciones y circunstancias personales (visión general)
Además del rendimiento de tu actividad, el IRPF tiene en cuenta circunstancias personales y familiares y otras posibles reducciones. No es necesario dominarlo todo para empezar, pero sí saber que tu situación personal puede modificar el resultado final.
Por eso, dos personas con el mismo rendimiento pueden tener un IRPF final distinto. Si tu situación cambia (por ejemplo, familia, vivienda, etc.), conviene revisarlo porque puede afectar a tu previsión.
Ejemplo conceptual: por qué “facturar más” no equivale a “ganar más”
Si aumentas facturación pero también aumentan tus costes (subcontratas, herramientas, publicidad), tu rendimiento puede mantenerse o incluso bajar. Y como el IRPF se relaciona con tu rendimiento, no con tu facturación bruta, el impacto fiscal no siempre sigue una línea simple.
Este ejemplo ayuda a tomar decisiones: subir precios, reducir costes o mejorar procesos no solo mejora tu negocio, también estabiliza tu base y te permite planificar mejor el IRPF.
6. Cálculo IRPF: método práctico para estimar lo que te tocará pagar
Paso 1: calcula tu rendimiento neto estimado
Para estimar tu IRPF, empieza por lo básico: suma ingresos previstos y resta gastos previstos. No hace falta que sea perfecto; hace falta que sea realista. Si tus ingresos son irregulares, trabaja con rangos (escenario conservador y escenario optimista) para no quedarte corto.
Si estás empezando y aún no tienes histórico, usa tus primeros meses como base y revisa cada mes. La estimación mejora rápido cuando registras con constancia.
Paso 2: separa lo ya adelantado (retenciones y pagos)
El siguiente paso es identificar cuánto IRPF ya se ha adelantado: retenciones que te han practicado en facturas y pagos a cuenta que hayas realizado. Esto es clave porque el resultado final de la renta compara “lo que toca” con “lo que ya pagaste”.
Si no separas estos importes, puedes pensar que “vas bien” y luego descubrir que te faltaba por reservar. Un registro claro evita esa sensación de ir a ciegas.
Paso 3: entiende el tipo efectivo (sin fórmulas complejas)
Más que obsesionarte con tramos o porcentajes concretos, céntrate en el concepto de tipo efectivo: de tu renta total, qué parte termina siendo IRPF. Ese tipo efectivo varía según el nivel de renta y tu situación, por lo que no conviene extrapolar lo que paga otra persona.
Para planificar, lo útil es mirar tu resultado anual anterior (si lo tienes) y ajustar según cómo haya cambiado tu rendimiento. Si no lo tienes, usa un margen prudente y revisa trimestralmente.
Paso 4: simula escenarios y evita sustos
Haz dos simulaciones: una con ingresos “normales” y otra con un pico (por ejemplo, un proyecto grande). Los picos son los que suelen generar sustos porque elevan el rendimiento y, si no hay retención suficiente, el IRPF final puede aumentar.
También simula un escenario de gastos extraordinarios (equipo, formación, subcontratas). No para “pagar menos”, sino para entender cómo cambia tu rendimiento y cuánto deberías reservar.
Mini-caso: estimación mensual para reservar dinero
Si cada mes apartas una parte de lo cobrado en una cuenta separada y revisas tu rendimiento acumulado, el IRPF deja de ser un problema. Por ejemplo, puedes crear una rutina: al cobrar, separas “bolsa de IVA” (si aplica) y “bolsa de IRPF”, y el resto es tu disponible real.
La clave no es acertar al céntimo, sino evitar quedarte sin liquidez cuando toque regularizar. Esa tranquilidad vale más que cualquier cálculo perfecto hecho una sola vez.
7. Cuándo se paga el IRPF siendo autónomo
Pagos durante el año: lógica y calendario general
El IRPF del autónomo suele implicar pagos durante el año, ya sea porque te retienen en facturas o porque realizas pagos a cuenta periódicos. El calendario exacto y la obligación concreta dependen de tu situación y de cómo factures, así que conviene confirmarlo en tu caso.
Lo importante para empezar es el concepto: no esperes a la declaración anual para pensar en IRPF. La planificación se hace desde el primer mes, aunque sea con una estimación sencilla.
La declaración anual: regularización final
La declaración anual es el momento en el que se calcula el IRPF definitivo del año. Ahí se integra todo: rendimiento de la actividad, otros ingresos, circunstancias personales, y se descuenta lo ya adelantado mediante retenciones y pagos a cuenta.
Por eso, aunque hayas tenido retenciones, podrías tener que ingresar más si tu rendimiento ha sido alto o si tus retenciones/pagos no cubrieron el total. Y al revés: podrías obtener devolución si adelantaste más de lo necesario.
Qué significa “a ingresar” o “a devolver”
“A ingresar” significa que, tras el cálculo anual, falta por pagar parte del IRPF. “A devolver” significa que adelantaste más de lo que correspondía y Hacienda te devuelve la diferencia. Ninguno de los dos resultados es “bueno” o “malo” por sí mismo: lo relevante es si tu planificación de caja fue adecuada.
Si cada año te sale a ingresar y te duele, normalmente no es un problema de impuesto, sino de previsión. Ajustar tu ahorro mensual suele ser la solución más efectiva.
Qué pasa si no has retenido o has retenido poco
Si tus facturas no llevan retención (o llevan poca), es fácil que el adelanto durante el año sea insuficiente. Entonces, la declaración anual puede salir a ingresar una cantidad importante. Esto no significa que “te penalicen”: significa que no se fue pagando por adelantado.
La forma de evitarlo es simple: reservar desde el principio. Si no hay retención, tu disciplina de ahorro debe ser mayor. Si hay retención, aun así conviene revisar si es suficiente para tu caso.
Consejo de tesorería: separa el IRPF desde el primer cobro
Separar el IRPF no es un capricho: es una técnica de supervivencia financiera del autónomo. Si lo mezclas con tu dinero operativo, corres el riesgo de gastarlo en proveedores o en tu vida personal y quedarte sin liquidez cuando toque pagar.
Una práctica sencilla: cuenta bancaria o subcuenta “Impuestos”, y transferencias automáticas cada vez que cobras. Lo que no ves, no lo gastas.
8. Cómo afectan tus facturas al IRPF (y por qué no es solo “lo cobrado”)
Factura emitida vs cobro: por qué importa la contabilidad
En el día a día, sueles pensar en “lo que cobras”. Pero fiscalmente, según el criterio aplicable a tu caso, puede importar también cuándo se emite la factura y cómo se registran ingresos y gastos. Esto influye en cómo se refleja tu rendimiento en el periodo correspondiente.
Si eres principiante, la recomendación práctica es: registra siempre por fecha, guarda documentación y revisa tus saldos. Si no estás seguro del criterio que te aplica, consúltalo para evitar descuadres.
Gastos: factura recibida, pago y justificación
Con los gastos pasa algo parecido: no basta con “haber pagado”. Debe existir soporte y relación con la actividad. Además, el momento en que se registra puede afectar a cómo se imputa el gasto en el año.
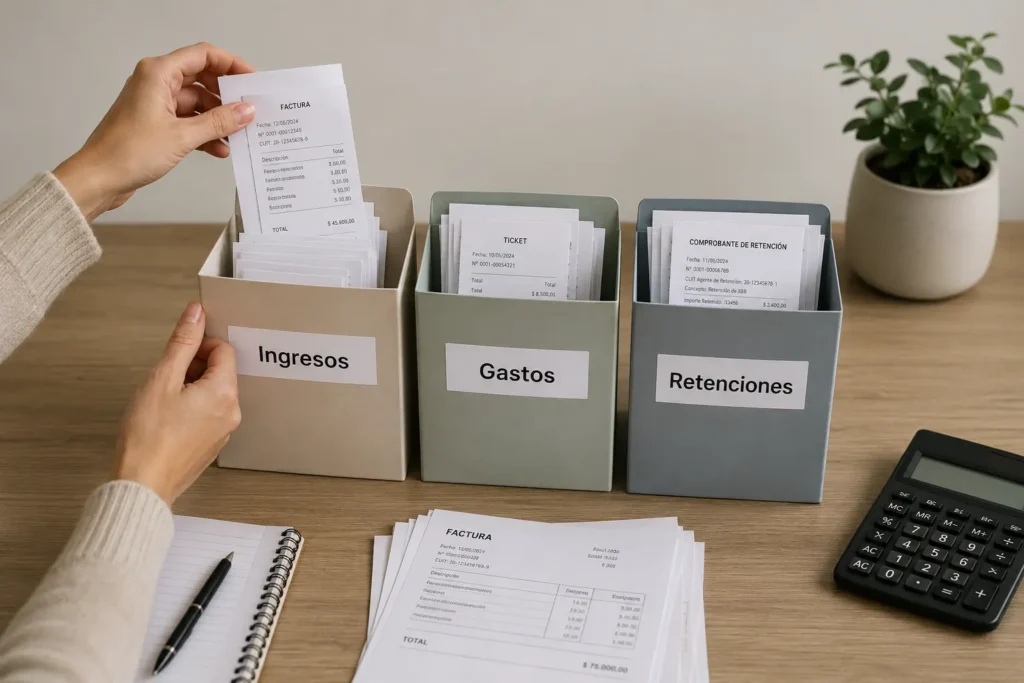
Para evitar problemas, crea un hábito: cada gasto relevante se archiva con su factura/justificante y se etiqueta (categoría, proyecto, cliente si aplica). Así, cuando calcules rendimiento, tendrás una base sólida.
Clientes con retención: impacto directo en tu renta
Cuando un cliente te retiene, tu cobro neto baja, pero tu IRPF adelantado sube. Si llevas bien el registro, verás que no es una pérdida: es un “pago por adelantado” que reduce lo pendiente en la renta.
El error frecuente es mirar solo el banco y pensar que “te pagan menos”. En realidad, te pagan una parte a ti y otra la ingresan por ti. Por eso, tu control debe ser contable, no solo bancario.
Anticipos, abonos y rectificativas: cómo afectan en la práctica
Los anticipos (cobrar antes de terminar), los abonos (devoluciones o ajustes) y las facturas rectificativas pueden mover tus números. Si no los registras bien, tu rendimiento puede parecer mayor o menor de lo real, y eso afecta a tu estimación de IRPF.
La recomendación: documenta el “por qué” de cada ajuste y enlázalo con la factura original y el proyecto. Así, si revisas meses después, entenderás el movimiento sin tener que reconstruir la historia.
Mini-caso: un impago y su efecto en tus números
Imagina que emites una factura y el cliente no paga. A nivel de caja, no has cobrado, pero a nivel de control necesitas reflejar lo ocurrido correctamente para no tomar decisiones con datos incompletos. Un impago puede distorsionar tu previsión si solo miras facturas emitidas o solo miras el banco.
La solución práctica es llevar un control de facturas pendientes y un seguimiento de cobros. Así, tu estimación de IRPF se basará en una visión realista de tu negocio.
9. Errores frecuentes con el IRPF del autónomo (y cómo evitarlos)
Confundir IRPF con IVA o mezclar “cajas”
Mezclar IVA e IRPF en la misma “bolsa mental” es una fuente de errores. El IVA suele ser dinero que recaudas para ingresarlo; el IRPF es tu impuesto personal sobre la renta. Si no los separas, puedes creer que “te sobra” cuando en realidad estás acumulando obligaciones.
Solución: separa cuentas o, como mínimo, separa columnas en tu registro. IVA repercutido, IVA soportado, retenciones y rendimiento no deben mezclarse en un mismo número.
No guardar para Hacienda: el error nº 1 de tesorería
El error más caro (en estrés) es gastar el dinero que luego necesitarás para impuestos. Suele pasar en los primeros meses, cuando el negocio empieza a entrar y la sensación de liquidez engaña. Si además no hay retenciones, el riesgo se multiplica.
Solución: automatiza el ahorro fiscal y trata ese dinero como intocable. Si necesitas tocarlo para vivir, el problema no es el IRPF: es tu precio, tu margen o tu estructura de gastos.
Deducir gastos sin criterio o sin soporte
“Me lo deduzco y ya está” es una mala estrategia. Los gastos deben estar relacionados con la actividad y justificados. Si deduces sin criterio, puedes tener problemas en una revisión y, además, tus números se vuelven irreales: crees que tu rendimiento es menor de lo que realmente es.
Solución: conserva facturas, evita gastos dudosos y pide criterio cuando haya uso mixto. Un sistema ordenado vale más que una deducción discutible.
Olvidar ingresos o no cuadrar bancos
Otro fallo típico es no registrar algún ingreso (o registrarlo dos veces) y no cuadrar con el banco. Esto distorsiona tu rendimiento y tu previsión de IRPF. A veces el error no es fiscal, es de método: falta de conciliación.
Solución: revisa mensualmente que tus facturas emitidas y cobros bancarios tienen sentido. No tiene que ser perfecto, pero sí consistente. Si algo no cuadra, investígalo en el momento, no seis meses después.
No revisar retenciones aplicadas por clientes
Hay casos en los que el cliente aplica una retención incorrecta o no la ingresa como esperabas. Si tú no lo revisas, puedes encontrarte con sorpresas: menos IRPF adelantado del que creías o discrepancias en tus datos.
Solución: guarda tus facturas, pide confirmación si hay dudas y lleva un registro de retenciones por cliente. Es un control sencillo que evita muchos quebraderos de cabeza.
10. Cómo organizarte para llevar el IRPF sin agobios
Rutina mensual: lo mínimo que deberías hacer
Una rutina mensual simple te da control. Dedica un rato fijo a: registrar facturas emitidas, registrar gastos con su justificante, revisar cobros/pagos y estimar tu rendimiento acumulado. Con eso, tu IRPF deja de ser un misterio.
Si lo haces una vez al mes, el trabajo es pequeño. Si lo acumulas, se vuelve una montaña. La constancia es el “truco” más efectivo para un autónomo principiante.
Categorías de gastos e ingresos: orden que funciona
Clasificar bien tus movimientos ayuda tanto a tu gestión como a tu fiscalidad. No necesitas un sistema complejo: unas pocas categorías coherentes suelen bastar (por ejemplo: ingresos por servicios, materiales, subcontratas, software, desplazamientos, etc.).
El objetivo no es hacer contabilidad avanzada, sino poder responder preguntas básicas: ¿cuánto margen tengo?, ¿qué gasto se me está yendo de las manos?, ¿cuánto debo reservar para IRPF?
Archivo y evidencias: cómo prepararte ante revisiones
La tranquilidad fiscal se construye con evidencias: facturas, justificantes y un registro que cuadre. Guarda todo de forma ordenada (digital o física) y asegúrate de poder encontrar cualquier documento en minutos.
Un buen hábito: nombra archivos con fecha + proveedor + concepto, y guarda la factura junto al justificante de pago si lo tienes. Así, si más adelante necesitas demostrar un gasto, no tendrás que improvisar.
Previsión: cómo calcular tu “colchón fiscal”
Tu colchón fiscal es el dinero reservado para impuestos. Se calcula con una estimación prudente de tu rendimiento y una revisión periódica de lo ya adelantado por retenciones/pagos. Si tu negocio crece, el colchón debe crecer con él.
La práctica más útil es revisar el acumulado trimestralmente: ingresos, gastos, rendimiento y reservas. Si vas por debajo, ajustas tu ahorro; si vas por encima, mantienes margen para imprevistos.
Mini-caso: autónomo principiante que pasa de caos a control
Un caso típico: los tres primeros meses facturas, pagas herramientas, no guardas tickets y miras solo el banco. Resultado: ansiedad cuando se acercan declaraciones. El cambio llega cuando creas una rutina: registro semanal, carpeta de gastos y cuenta de impuestos.
En pocas semanas, la sensación cambia: ya no “esperas a ver qué pasa”, sino que sabes tu rendimiento aproximado y cuánto estás apartando. Eso te permite tomar decisiones (subir precios, recortar gastos, buscar clientes) con datos.
11. Casos típicos según tu situación (para entender tu IRPF)
Autónomo de servicios con retención en la mayoría de facturas
Si la mayoría de tus clientes te retienen, estarás adelantando IRPF de forma constante. Esto suele suavizar el resultado anual, pero no elimina la necesidad de control: si tu rendimiento sube mucho, puede que lo adelantado no sea suficiente.
En este caso, tu foco debe estar en: registrar bien las retenciones, controlar tu margen real y no confundir “cobro neto” con “beneficio”. La retención te ayuda, pero no sustituye la planificación.
Autónomo sin retención: por qué debe ahorrar más
Si facturas sin retención (por ejemplo, a particulares o en situaciones donde no aplica), tu banco se ve más “bonito”, pero tu obligación fiscal sigue existiendo. Esto hace que el ahorro sea imprescindible: si no apartas, la renta puede convertirse en un problema de liquidez.
La estrategia es clara: separa impuestos desde el cobro, revisa tu rendimiento y ajusta tu colchón. Si no lo haces, puedes verte obligado a financiar impuestos con deuda o con estrés.
Autónomo con gastos altos: margen vs facturación
Si tu actividad requiere muchos gastos (materiales, subcontratas, licencias), tu rendimiento puede ser más bajo pese a facturar mucho. Esto afecta al IRPF porque lo relevante es el rendimiento neto. Aun así, no caigas en la trampa de “gastar por gastar” para bajar rendimiento: el objetivo es ganar con salud.
En este escenario, tu prioridad es medir márgenes por proyecto. Así sabrás qué trabajos te convienen y cuáles te hacen “mover mucho dinero” para ganar poco.
Autónomo con ingresos irregulares: cómo suavizar el impacto
Muchos autónomos tienen meses muy buenos y meses flojos. El IRPF se calcula por el total anual, pero tu caja se vive mes a mes. Si no planificas, un mes bueno puede darte falsa seguridad y un mes flojo puede dejarte sin colchón.
Solución práctica: presupuesto anual por trimestres, reserva automática y un “sueldo” fijo para ti. El resto se queda en la empresa/actividad como colchón. Así evitas que tu vida personal dependa de picos.
Autónomo con pluriactividad: puntos de atención
Si combinas autónomo con nómina, tu IRPF se vuelve más global: retenciones de la nómina + rendimiento de actividad. Es frecuente que la gente mire solo las retenciones del trabajo y olvide que la actividad puede añadir un resultado a ingresar.
La recomendación es revisar el conjunto al menos cada trimestre. Si tu actividad crece, ajusta tu reserva. Y si tienes dudas, pide una simulación orientativa para evitar sorpresas al final.
12. Primeros pasos si eres autónomo principiante: qué revisar hoy
Identifica si tus facturas llevan retención
Lo primero es saber si en tu caso aplica retención en factura y en qué clientes. Revisa tus facturas emitidas: ¿aparece una retención que resta al total? ¿Tus clientes te pagan un neto menor por ese motivo? Si no lo tienes claro, pregunta a tu asesoría antes de seguir facturando “por intuición”.
Este paso es clave porque condiciona tu tesorería: con retención, ya vas adelantando; sin retención, debes reservar más por tu cuenta.
Define un sistema simple de registro
No necesitas un sistema perfecto; necesitas uno que uses. Puede ser una hoja de cálculo o un software, pero debe permitirte registrar: fecha, cliente/proveedor, base, impuestos, retención (si aplica), total y estado de cobro/pago.
Si lo haces desde el principio, tu estimación de IRPF será cada vez más precisa. Si lo dejas para “cuando tenga tiempo”, te costará el doble y cometerás más errores.
Estima tu IRPF y crea un hábito de ahorro
Con tus primeros datos, haz una estimación simple de rendimiento: ingresos menos gastos. A partir de ahí, crea un hábito: apartar dinero para impuestos cada vez que cobras. No hace falta acertar exacto; hace falta constancia y revisión periódica.
Un enfoque prudente es apartar y revisar trimestralmente si vas corto o largo. Así, tu declaración anual será una regularización asumible, no una sorpresa.
Revisa tu situación personal y familiar (sin entrar en detalles legales)
Tu IRPF no depende solo del negocio: también influye tu situación personal. Si tienes otras rentas, si cambian circunstancias familiares o si hay decisiones importantes (por ejemplo, vivienda), el resultado anual puede variar.
Por eso, aunque tu objetivo sea entender el IRPF del autónomo, conviene mirar el mapa completo. Una revisión anual (o cuando haya cambios) suele ser suficiente para no ir a ciegas.
Cuándo tiene sentido pedir ayuda profesional
Pedir ayuda no es “para cuando haya problemas”; es para construir un sistema correcto desde el inicio. Tiene sentido si: no sabes si debes aplicar retención, tienes ingresos irregulares, combinas nómina y autónomo, o no estás seguro de qué gastos registrar.
Una asesoría te puede ayudar a traducir reglas a tu caso concreto y a montar un método de trabajo. Eso te ahorra tiempo, errores y estrés, especialmente en el primer año.
Checklist
- Separar en tu registro: base, IVA (si aplica), retención (si aplica) y cobro neto.
- Crear una cuenta o “bolsa” específica para impuestos y transferir al cobrar.
- Registrar ingresos y gastos con justificantes, al menos una vez al mes.
- Conciliar: comprobar que facturas y banco tienen sentido (cobros pendientes, duplicados).
- Revisar trimestralmente tu rendimiento acumulado y ajustar la reserva de IRPF.
- Verificar que las retenciones aplicadas por clientes están bien reflejadas.
- Si hay dudas (retenciones, gastos mixtos, pluriactividad), consultar antes de presentar.
FAQs
¿Qué es el IRPF?
El IRPF es el impuesto que grava la renta de las personas físicas. En un autónomo, esa renta incluye el rendimiento de su actividad (ingresos menos gastos, con los ajustes que correspondan) y puede incluir también otras rentas como nómina, alquileres u otros rendimientos. Durante el año puedes ir adelantando parte del IRPF mediante retenciones en facturas y/o pagos a cuenta. Al final, en la declaración anual, se calcula el impuesto definitivo y se descuenta lo ya adelantado.
¿Cómo se calcula el IRPF de un autónomo?
De forma general, se parte del rendimiento neto de la actividad: ingresos menos gastos deducibles correctamente justificados. Ese rendimiento se integra con el resto de tu renta anual (si tienes otras fuentes) y se aplica el cálculo del impuesto según tu situación global. Después, se restan las retenciones que te hayan practicado y los pagos a cuenta que hayas hecho durante el año. El resultado final puede salir a ingresar o a devolver según lo adelantado.
¿Cuándo se paga el IRPF siendo autónomo?
El IRPF se va pagando de forma anticipada durante el año mediante retenciones en facturas (si te las aplican) y/o pagos a cuenta periódicos, según tu caso. La regularización definitiva llega con la declaración anual de la renta, donde se calcula lo que corresponde por todo el año y se descuenta lo ya adelantado. Si adelantaste menos de lo que tocaba, saldrá a ingresar; si adelantaste más, puede salir a devolver.
¿La retención en factura significa que ya no pagaré IRPF en la renta?
No necesariamente. La retención es un anticipo del IRPF, no el impuesto final. En la renta se calcula tu IRPF total con tu situación completa (actividad, otros ingresos, circunstancias personales) y se restan las retenciones y pagos a cuenta. Si lo adelantado cubre todo, podría salir cero o a devolver; si no lo cubre, saldrá a ingresar. Por eso, aunque tengas retenciones, conviene estimar tu rendimiento y revisar si estás adelantando lo suficiente.
¿Qué pasa si facturo sin retención?
Si facturas sin retención, cobras más en el momento, pero sigues generando renta y, por tanto, IRPF. Eso significa que depende más de ti reservar dinero para cuando toque regularizar. Es un escenario típico en el que la declaración anual puede salir a ingresar si no has ido apartando una parte de tus cobros. La recomendación práctica es separar un “colchón fiscal” desde el primer mes y revisar tu rendimiento de forma periódica.
Enlaces
Internos:
- https://asesoriafiscalia.com/blog/
- https://asesoriafiscalia.com/servicios/
- https://asesoriafiscalia.com/contacto/
Externos:
El IRPF del autónomo se vuelve mucho más fácil cuando lo miras como un sistema: tu actividad genera un rendimiento, durante el año adelantas parte del impuesto (con retenciones y/o pagos) y al final se regulariza en la renta con tu situación completa. Si separas IRPF de IVA, registras bien ingresos y gastos y reservas desde cada cobro, pasas de la incertidumbre a la previsión.
Si quieres dejar de improvisar y tener claridad sobre retenciones, base imponible y estimaciones realistas según tu caso, un apoyo profesional te ahorra tiempo y errores. Revisa tus facturas, monta un registro simple y, si lo necesitas, pide una revisión para empezar con buen pie.