REDEME vs devolución trimestral IVA: diferencias y cuándo interesa solicitar el régimen
Comparar REDEME vs devolución trimestral IVA tiene sentido cuando una empresa o un autónomo acumula saldo de IVA a favor y quiere saber si puede recuperar antes ese importe o si le conviene seguir compensándolo en sus declaraciones ordinarias. La clave no está solo en cobrar antes: también hay que valorar la periodicidad, las obligaciones formales, la carga administrativa y el impacto real en la tesorería.
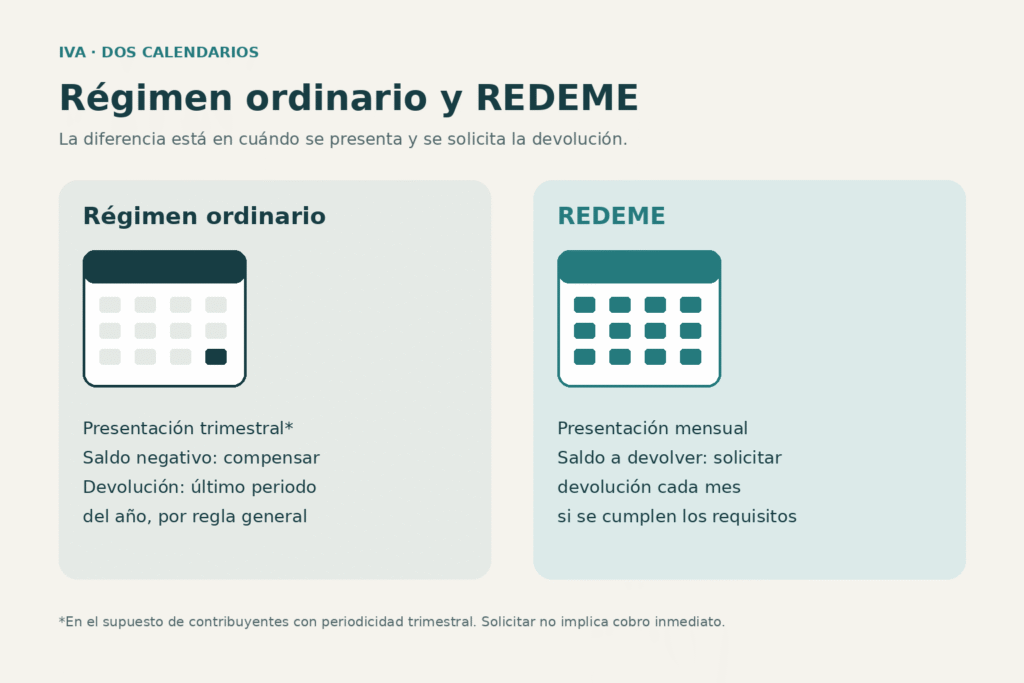
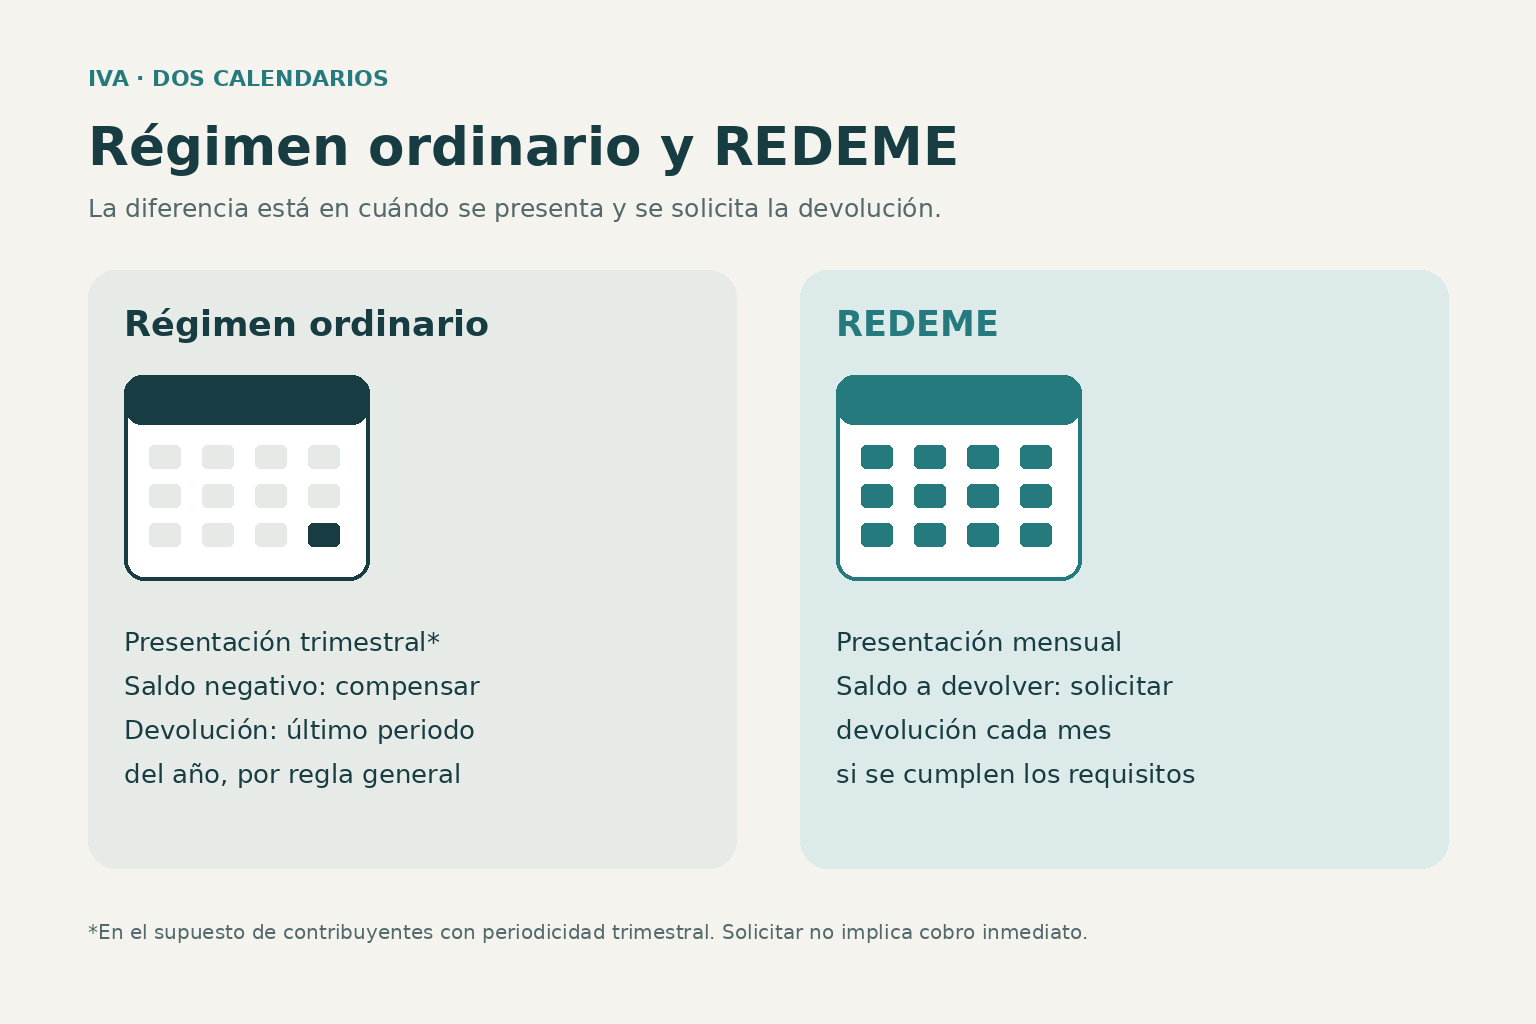
El REDEME, o Registro de Devolución Mensual, permite solicitar la devolución del IVA mensualmente cuando se cumplen los requisitos aplicables. En cambio, en el sistema ordinario, una autoliquidación trimestral negativa suele quedar como IVA a compensar y, con carácter general, la devolución se solicita en el último periodo del año.
En esta guía se comparan ambos enfoques con una visión práctica: qué cambia en los plazos, qué obligaciones adicionales puede implicar, cuándo se solicita, qué efecto puede tener en la caja de la actividad y en qué casos conviene estudiarlo con detalle. Para revisar el régimen aplicable y sus requisitos actualizados, conviene contrastar siempre la información con la Sede electrónica de la Agencia Tributaria y con la normativa publicada en el BOE.
Qué es REDEME y qué permite recuperar
REDEME son las siglas del Registro de Devolución Mensual. Es un régimen que permite a determinados contribuyentes solicitar la devolución mensual IVA, en lugar de esperar al cierre del ejercicio para pedir la devolución del saldo acumulado a favor.
Su función principal es mejorar el calendario de recuperación del IVA soportado cuando, por la naturaleza de la actividad, la empresa o el autónomo soporta más IVA del que repercute. Esto puede ocurrir, por ejemplo, en negocios con inversiones relevantes, actividades con ventas al exterior, operaciones exentas con derecho a deducción o periodos de fuerte compra antes de generar ingresos.
Conviene separar dos ideas que suelen confundirse:
- IVA soportado: es el IVA que la actividad paga en sus compras y gastos deducibles.
- Saldo de IVA a devolver o compensar: es el resultado de la autoliquidación cuando el IVA deducible supera al IVA repercutido, siempre que se cumplan las condiciones de deducibilidad y justificación.
Estar en REDEME no convierte automáticamente cualquier IVA soportado en una devolución inmediata. La devolución dependerá del resultado de las autoliquidaciones, de que las cuotas sean deducibles, de que exista documentación correcta y de que se cumplan los requisitos formales.
Qué permite recuperar el IVA mensualmente
Lo que permite recuperar el IVA con una periodicidad mensual es la inscripción en el registro devolución mensual IVA, siempre que el contribuyente pueda acogerse al régimen y mantenga el cumplimiento de sus obligaciones. En la práctica, el contribuyente presenta autoliquidaciones mensuales y, si el resultado es a devolver, puede solicitar esa devolución en el propio periodo mensual.
Esto no significa que el cobro se produzca de forma automática al día siguiente ni que no pueda haber comprobaciones. Significa que la solicitud puede realizarse mes a mes, lo que cambia el calendario financiero respecto al sistema ordinario.
Funcionamiento de la devolución trimestral o anual ordinaria
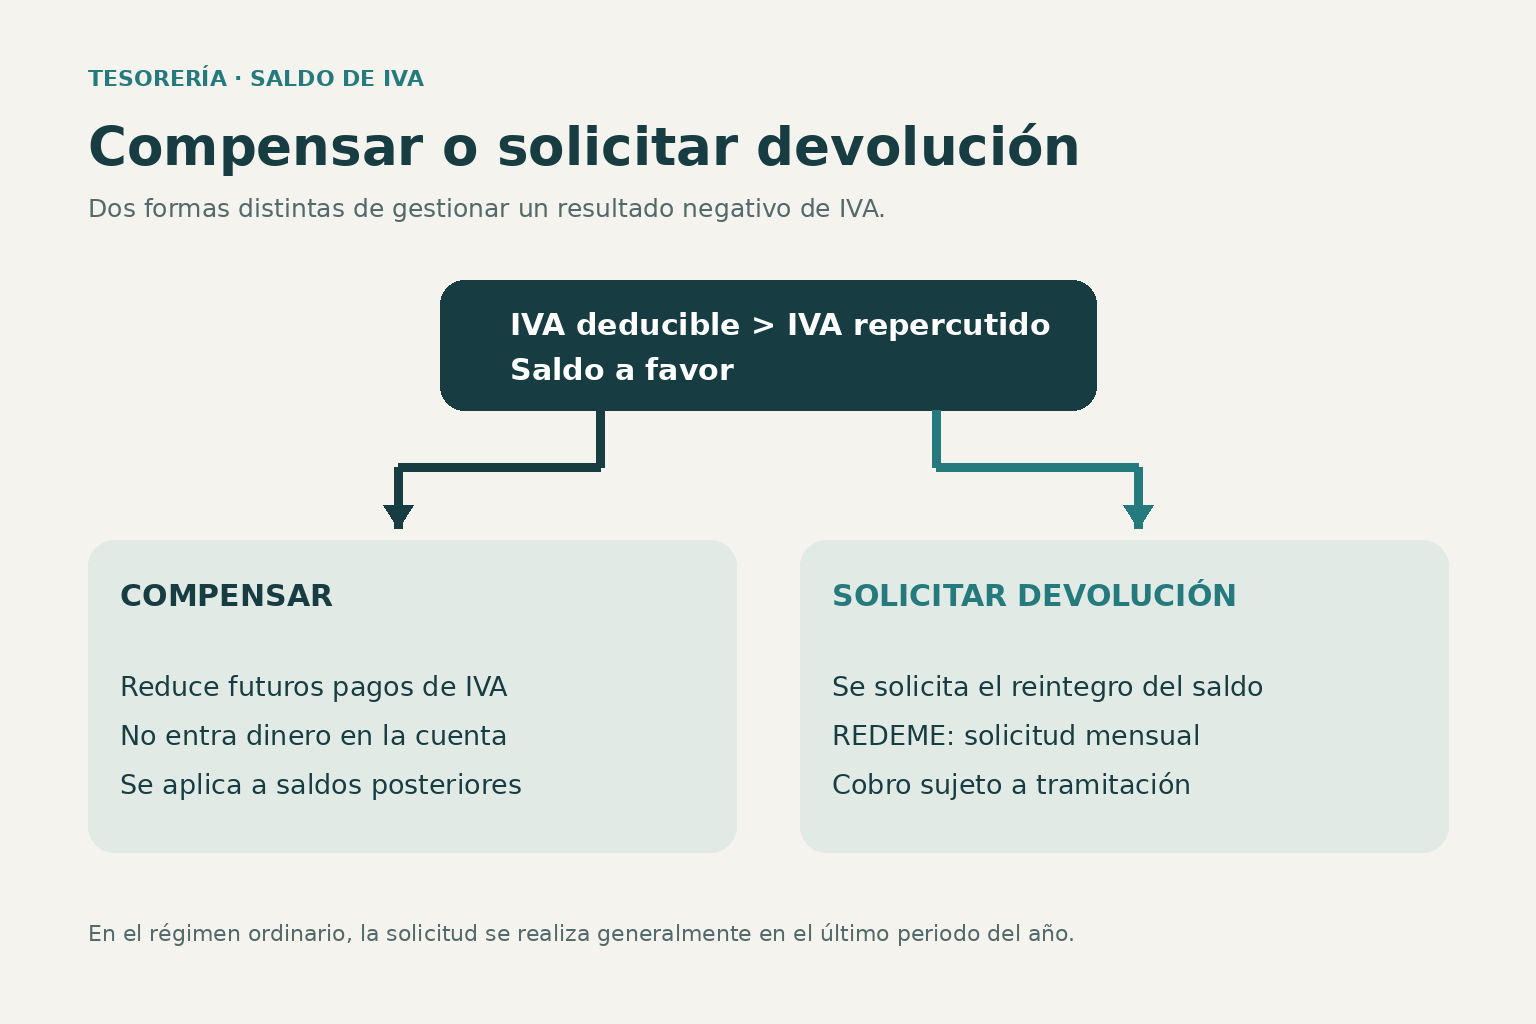
En el régimen ordinario, muchas empresas y autónomos presentan autoliquidaciones de IVA con periodicidad trimestral. Si el resultado de un trimestre es positivo, se ingresa la cantidad correspondiente. Si el resultado es negativo, normalmente ese importe queda como IVA a compensar en periodos posteriores.
Esta es una diferencia esencial: presentar el IVA trimestralmente no implica que la devolución se obtenga trimestralmente. En el funcionamiento ordinario, el saldo negativo suele arrastrarse para compensar resultados positivos futuros y, con carácter general, la solicitud de devolución se plantea en el último periodo del año.
Por ejemplo, si una empresa tiene un primer trimestre con muchas compras y pocas ventas, puede generar un saldo negativo. Si en el segundo trimestre empieza a vender más y repercute IVA, ese saldo puede reducir el importe a ingresar. Si a final de año sigue existiendo saldo a favor, podrá valorarse la solicitud de devolución en el periodo correspondiente.
Qué significa tener IVA a compensar
Tener IVA a compensar significa que la autoliquidación ha generado un saldo negativo que se conserva para restarlo de resultados positivos futuros. Es una forma de recuperar el IVA de manera indirecta, porque reduce pagos posteriores, pero no genera entrada inmediata de dinero en la cuenta bancaria.
Desde el punto de vista de tesorería, esta diferencia es relevante. Compensar puede ser suficiente si la actividad tendrá pronto IVA a ingresar. En cambio, si el saldo negativo se mantiene durante varios trimestres, la empresa está financiando ese importe hasta que pueda compensarlo o solicitar su devolución.
REDEME vs devolución trimestral IVA: diferencias principales
La comparación entre ambos sistemas debe hacerse desde tres ángulos: cuándo se puede pedir la devolución, qué obligaciones implica cada opción y cómo afecta a la tesorería de la actividad.
En el régimen ordinario trimestral, el contribuyente puede ir compensando saldos negativos y suele reservar la solicitud de devolución para el último periodo del ejercicio. En REDEME, la devolución puede solicitarse mensualmente si el resultado de la autoliquidación mensual es a devolver y se cumplen los requisitos del régimen.
La diferencia no es un ahorro fiscal en sí misma. El IVA deducible es el que corresponda conforme a la normativa, con independencia del régimen elegido. Lo que cambia es el momento en el que se puede recuperar financieramente el saldo a favor y el nivel de control formal exigido.
Diferencia de calendario
El calendario es la diferencia más visible. En una actividad con saldos negativos recurrentes, esperar al final del año puede tensionar la caja. Con REDEME, el análisis se traslada a cada mes, lo que puede suavizar ese desfase financiero.
Diferencia de gestión
REDEME suele exigir una gestión más continua de la información contable y fiscal. No basta con preparar el IVA al cierre del trimestre: hay que tener facturas, libros y datos al día con mayor frecuencia. Para empresas con procesos contables ordenados, esta exigencia puede ser asumible. Para negocios con documentación dispersa, puede convertirse en una carga relevante.
Diferencia de objetivo
El régimen ordinario encaja bien cuando el saldo negativo es puntual o se compensa pronto. REDEME encaja mejor cuando el saldo a favor es frecuente, significativo o estructural. La decisión debe apoyarse en previsiones realistas, no solo en el resultado de un trimestre aislado.
Periodicidad de autoliquidación y devolución
La periodicidad marca el ritmo de trabajo fiscal y el momento en que la actividad puede solicitar una devolución. En el sistema trimestral, la autoliquidación se presenta por trimestres naturales. En REDEME, la presentación pasa a ser mensual.
Este cambio tiene consecuencias prácticas. Si una empresa entra en el registro devolución mensual IVA, deberá revisar su información fiscal cada mes. Eso implica disponer de facturas emitidas y recibidas correctamente registradas, comprobar deducciones, controlar operaciones especiales y presentar la autoliquidación dentro de plazo.
En términos de devolución, la diferencia puede resumirse así:
- Régimen ordinario trimestral: el saldo negativo se compensa en trimestres posteriores y la devolución suele pedirse al cierre del ejercicio.
- REDEME: el contribuyente puede solicitar la devolución en cada autoliquidación mensual con resultado a devolver.
Esta periodicidad no debe analizarse solo como una ventaja. Presentar mensualmente obliga a dedicar más atención a la contabilidad y a la fiscalidad. Si la información llega tarde o con errores, el régimen puede generar presión operativa.
Cómo afecta al cierre contable
Con autoliquidaciones trimestrales, muchas actividades concentran la revisión fiscal en cuatro momentos del año. Con REDEME, la revisión se distribuye en doce periodos. Esto puede mejorar el control interno, pero exige disciplina documental.
Cuando la contabilidad está externalizada, el cambio también afecta a la coordinación con la asesoría. Una asesoría contable online puede ayudar a mantener los registros actualizados y a evitar que el cumplimiento mensual se convierta en una sucesión de urgencias.
Requisitos para solicitar REDEME
El acceso a REDEME no debe asumirse como automático. La inscripción está sujeta a requisitos y condiciones que deben revisarse en la normativa vigente y en los criterios publicados por la Agencia Tributaria. Antes de tomar una decisión, conviene comprobar el encaje concreto de la actividad en la Sede electrónica de la Agencia Tributaria y en las normas aplicables publicadas en el BOE.
De forma general, la solicitud exige que el contribuyente esté correctamente identificado censalmente, que desarrolle una actividad sujeta al régimen compatible y que cumpla las obligaciones tributarias necesarias para mantenerse en el registro. También deben valorarse posibles incompatibilidades o circunstancias que impidan la inscripción.
La revisión de requisitos no debería limitarse a comprobar si se puede presentar la solicitud. También conviene estudiar si la empresa podrá cumplir de forma sostenida las obligaciones asociadas durante todo el periodo de aplicación.
Aspectos que conviene comprobar antes
- Si la actividad genera saldos de IVA a favor de forma recurrente o solo de manera puntual.
- Si las facturas recibidas cumplen los requisitos formales para deducir el IVA.
- Si la actividad tiene operaciones interiores, intracomunitarias, exportaciones u operaciones especiales que requieran control adicional.
- Si existen obligaciones censales o registrales que deban actualizarse.
- Si la empresa puede asumir la presentación mensual y las obligaciones formales vinculadas.
Para autónomos, la decisión también debe conectarse con la forma real de gestionar documentación, cobros, pagos y facturación. En actividades pequeñas, una mayor frecuencia de presentación puede aportar control, pero también puede exigir más orden del que el negocio tiene implantado. En estos casos, una asesoría online para autónomos puede ayudar a valorar si el cambio compensa.
Obligaciones formales asociadas
La principal contrapartida de REDEME es la carga formal. El régimen de devolución mensual IVA exige mayor regularidad en la presentación de declaraciones y en el mantenimiento de la información fiscal. Además, puede implicar obligaciones adicionales de suministro de información, según el régimen aplicable en cada caso.
Esto obliga a cambiar la forma de trabajar. Las facturas no pueden revisarse tarde, las incidencias deben resolverse antes y la conciliación entre contabilidad, impuestos y documentación debe ser más precisa. La devolución mensual no se entiende bien sin una gestión mensual ordenada.
Qué obligaciones adicionales supone
Entre las obligaciones que deben analizarse se encuentran la presentación mensual de autoliquidaciones, el mantenimiento actualizado de los libros registro y el cumplimiento de los sistemas de suministro de información que resulten aplicables. La configuración concreta debe verificarse en fuentes oficiales, porque las obligaciones dependen del tipo de contribuyente y del régimen en el que esté incluido.
En la práctica, esto se traduce en varias tareas recurrentes:
- Revisar facturas emitidas y recibidas todos los meses.
- Comprobar que el IVA soportado es deducible y está correctamente documentado.
- Detectar errores antes de presentar la autoliquidación.
- Coordinar la contabilidad con las obligaciones fiscales.
- Conservar justificantes y documentación de forma ordenada.
Estas obligaciones no hacen que REDEME sea una mala opción, pero sí obligan a medir bien el coste administrativo. Si la empresa tiene un volumen elevado de facturas o procesos internos poco automatizados, la ventaja financiera puede reducirse por el esfuerzo de cumplimiento.
Ventajas potenciales de tesorería
El mayor atractivo de REDEME está en la tesorería. Si una empresa soporta mucho IVA y tarda meses en repercutirlo o no repercute suficiente IVA para compensarlo, la devolución mensual puede reducir el tiempo durante el que financia ese saldo a favor.
Esto puede ser relevante en actividades con inversiones iniciales, compras de maquinaria, aprovisionamientos elevados, proyectos con largos periodos de maduración o ventas en las que el IVA repercutido no compensa el soportado. En esos casos, esperar al cierre anual puede generar una tensión financiera que no refleja la rentabilidad real del negocio.
Ahora bien, la devolución no es un ingreso comercial ni un ahorro fiscal. Es la recuperación de un saldo que corresponde conforme al funcionamiento del impuesto. Por eso la decisión debe analizarse con una visión de caja: cuánto saldo se genera, durante cuánto tiempo queda inmovilizado y qué coste financiero tiene esperar.
Cómo valorar el impacto en caja
Una forma práctica de analizarlo es revisar los últimos periodos de IVA y proyectar los próximos meses. Si el saldo negativo aparece una vez por una inversión puntual, quizá baste con compensarlo o solicitarlo en el periodo ordinario. Si aparece mes tras mes, el REDEME puede ser una opción más razonable.
La pregunta no debería ser “¿puedo pedir la devolución antes?”, sino “¿compensa asumir más obligaciones para adelantar la recuperación de este saldo?”. Esa es la comparación que evita decisiones impulsivas.
Costes administrativos y carga de gestión no comercial
El coste administrativo de REDEME no siempre aparece en una cuenta bancaria, pero existe. Se refleja en tiempo, coordinación, revisión documental, comunicación con la asesoría y necesidad de mantener la contabilidad al día.
En empresas con equipos administrativos o sistemas de facturación bien organizados, esta carga puede integrarse sin grandes fricciones. En negocios donde las facturas se recopilan al final del trimestre o donde hay retrasos habituales en la documentación, el cambio puede generar errores, prisas y mayor exposición a incidencias.
También hay un coste de oportunidad. La persona que dedica tiempo a preparar información fiscal cada mes no lo dedica a ventas, operaciones o gestión de clientes. Por eso no conviene analizar REDEME solo por el importe potencial a devolver, sino por el equilibrio entre liquidez y gestión.
Señales de que la carga puede ser alta
- La empresa recibe facturas tarde o con errores frecuentes.
- No existe un circuito claro para aprobar gastos y registrar compras.
- La contabilidad se actualiza de forma irregular.
- Hay operaciones con distinto tratamiento de IVA y poca documentación de soporte.
- El equipo interno no puede revisar información mensualmente.
En estos casos, antes de solicitar REDEME puede ser más conveniente ordenar procesos, digitalizar documentación y coordinar mejor la gestión fiscal. La devolución mensual funciona mejor cuando el negocio ya está preparado para trabajar con información fiable cada mes.
Supuestos en los que puede interesar solicitar REDEME
REDEME puede interesar cuando el saldo a favor no es algo excepcional, sino una consecuencia previsible del modelo de actividad. También puede ser útil en fases concretas, como inversiones importantes o periodos de expansión que generan mucho IVA soportado antes de producir ingresos suficientes.
Algunos supuestos en los que conviene estudiarlo son:
- Empresas con inversiones elevadas: compra de equipos, instalaciones, tecnología o bienes afectos a la actividad que generan IVA soportado significativo.
- Actividades exportadoras o con operaciones exteriores: pueden generar saldos a favor por la estructura de sus operaciones, siempre que exista derecho a deducción.
- Negocios con márgenes temporales largos: soportan IVA en compras mucho antes de repercutirlo en ventas.
- Empresas con saldos negativos recurrentes: acumulan IVA a compensar durante varios periodos sin expectativa clara de absorberlo pronto.
- Proyectos en crecimiento: necesitan preservar liquidez mientras aumentan compras, personal, infraestructura o producción.
En cambio, puede no compensar si el saldo a favor es pequeño, puntual o fácilmente compensable en el siguiente trimestre. Tampoco suele ser atractivo si el coste de gestión mensual supera el beneficio financiero de adelantar la devolución.
Cuándo puede ser mejor seguir en el sistema ordinario
Seguir en el sistema ordinario puede ser razonable cuando la actividad alterna trimestres positivos y negativos y los saldos se compensan con rapidez. También cuando el negocio no tiene estructura administrativa suficiente para asumir más obligaciones o cuando la previsión de IVA a favor no justifica el cambio.
La decisión debe basarse en datos: autoliquidaciones anteriores, previsión de compras, calendario de ventas, inversiones previstas y capacidad de gestión. Sin esa fotografía, el régimen puede parecer atractivo en teoría y resultar poco eficiente en la práctica.
Solicitud REDEME en noviembre: cuándo se solicita
La solicitud REDEME noviembre es una búsqueda frecuente porque, con carácter general, la inscripción para aplicar el régimen en el año siguiente se solicita durante el mes de noviembre. Esta planificación es relevante: no conviene esperar al cierre del ejercicio para empezar a valorar el cambio.
La empresa o el autónomo debería revisar la decisión antes de ese mes, con tiempo suficiente para analizar saldos, previsiones, requisitos y obligaciones. Una solicitud precipitada puede llevar a entrar en un régimen más exigente sin haber preparado los procesos internos.
También pueden existir situaciones específicas con reglas particulares de solicitud o efectos, por lo que conviene verificar el calendario y el procedimiento vigente en la Agencia Tributaria antes de presentar cualquier comunicación censal.
Qué preparar antes de noviembre
- Resumen de autoliquidaciones de IVA de los últimos ejercicios o periodos disponibles.
- Previsión de compras, inversiones y ventas del año siguiente.
- Estimación del saldo de IVA a favor mensual o trimestral.
- Revisión de facturas y deducibilidad del IVA soportado.
- Análisis de obligaciones formales y capacidad administrativa.
- Comprobación de requisitos actualizados en fuentes oficiales.
Si el análisis confirma que el régimen puede aportar liquidez sin desbordar la gestión, entonces tiene sentido avanzar con la solicitud. Si las dudas son relevantes, puede ser preferible revisar primero la contabilidad y los procesos internos.
Ejemplos prácticos de decisión
Los siguientes ejemplos no sustituyen un análisis fiscal individual, pero ayudan a visualizar cuándo REDEME puede tener sentido y cuándo el sistema ordinario puede ser suficiente.
Empresa con inversión inicial elevada
Una empresa adquiere maquinaria, equipos informáticos y mobiliario antes de iniciar una fase de ventas relevante. Durante varios meses, el IVA soportado supera al repercutido. Si espera al sistema ordinario, el saldo a favor puede permanecer inmovilizado hasta el cierre del año o compensarse lentamente.
En este escenario, REDEME puede merecer análisis porque el desfase de caja es real y puede repetirse durante varios meses. La decisión dependerá del importe, de la documentación disponible y de la capacidad para cumplir obligaciones mensuales.
Autónomo con saldo negativo puntual
Un autónomo compra un equipo de trabajo en un trimestre concreto y genera IVA a compensar. En los trimestres siguientes prevé facturar con normalidad y repercutir IVA suficiente para absorber ese saldo. En este caso, quizá no compense asumir un régimen mensual solo por una situación puntual.
La alternativa ordinaria puede funcionar bien si el saldo se compensa pronto y la tensión de caja es asumible. Para este perfil, el análisis debe ser especialmente prudente.
Empresa exportadora con saldos recurrentes
Una empresa que realiza operaciones exteriores puede soportar IVA en compras y gastos mientras sus ventas no generan el mismo IVA repercutido en España. Si esta situación se mantiene mes tras mes, el saldo a favor puede convertirse en un patrón estructural.
En este caso, la devolución IVA empresas mediante REDEME puede ser una herramienta útil de gestión financiera, siempre que el régimen sea aplicable y que la empresa tenga procesos administrativos sólidos.
Negocio con contabilidad poco actualizada
Una sociedad acumula IVA a favor, pero registra facturas con retraso y suele detectar errores al preparar los impuestos trimestrales. Aunque REDEME podría adelantar devoluciones, la carga mensual puede aumentar incidencias y generar estrés operativo.
Antes de solicitar el régimen, sería más razonable ordenar la documentación, mejorar el circuito de facturación y reforzar la coordinación contable. El régimen mensual exige una base administrativa estable.
Tabla comparativa práctica entre REDEME y régimen ordinario
Esta comparativa resume las diferencias más útiles para decidir. No sustituye la revisión individual, pero ayuda a identificar qué opción encaja mejor con la situación de la actividad.
- Periodicidad de presentación:
- REDEME: mensual.
- Régimen ordinario: habitualmente trimestral para muchas empresas y autónomos.
- Solicitud de devolución:
- REDEME: puede solicitarse mensualmente si el resultado es a devolver.
- Régimen ordinario: el saldo negativo suele compensarse y la devolución se solicita, con carácter general, al final del ejercicio.
- Efecto en tesorería:
- REDEME: puede adelantar la recuperación del saldo a favor.
- Régimen ordinario: puede mantener el saldo inmovilizado durante más tiempo si no se compensa pronto.
- Carga administrativa:
- REDEME: mayor frecuencia, más control mensual y posibles obligaciones adicionales.
- Régimen ordinario: menor frecuencia de presentación y gestión concentrada en menos periodos.
- Perfil de actividad:
- REDEME: saldos a favor recurrentes, inversiones relevantes o operaciones que generan IVA deducible superior al repercutido.
- Régimen ordinario: saldos puntuales, importes reducidos o compensación rápida en trimestres posteriores.
- Riesgo de elegir mal:
- REDEME: asumir obligaciones superiores sin suficiente ventaja financiera.
- Régimen ordinario: soportar tensiones de caja evitables si el saldo a favor es estructural.
La mejor elección no depende de que un régimen sea mejor que otro en abstracto. Depende del patrón de IVA de la actividad, del importe del saldo a favor, del calendario de cobros y pagos, y de la capacidad para cumplir correctamente las obligaciones formales.
Checklist antes de elegir entre REDEME y devolución ordinaria
Antes de tomar una decisión, conviene revisar estos puntos con datos reales. Si varias respuestas son dudosas, es preferible analizar el caso con asesoramiento fiscal antes de solicitar el cambio.
- He revisado los resultados de IVA de los últimos trimestres o meses.
- El saldo de IVA a favor es recurrente o previsiblemente relevante.
- He diferenciado correctamente entre IVA soportado e IVA deducible.
- Las facturas recibidas cumplen los requisitos formales necesarios.
- La actividad no espera compensar rápidamente el saldo en periodos próximos.
- He estimado el efecto real en tesorería de recuperar antes el IVA.
- Conozco las obligaciones mensuales que puede implicar REDEME.
- La contabilidad puede estar actualizada todos los meses.
- He revisado requisitos y plazos en fuentes oficiales.
- He valorado si el ahorro financiero de tiempo compensa el coste administrativo.
Este checklist ayuda a evitar dos errores habituales: solicitar REDEME solo porque existe saldo negativo en un trimestre concreto o descartar el régimen sin medir la liquidez que podría liberar en negocios con saldos a favor constantes.
Preguntas frecuentes sobre REDEME y devolución del IVA
¿Qué permite recuperar el IVA mensualmente?
La recuperación mensual del IVA se articula mediante la inscripción en REDEME, el Registro de Devolución Mensual, siempre que la actividad cumpla los requisitos aplicables. Este régimen permite presentar autoliquidaciones mensuales y solicitar la devolución cuando el resultado sea a devolver. No significa que todo el IVA soportado se cobre automáticamente, ya que debe tratarse de IVA deducible, correctamente documentado y reflejado en la autoliquidación correspondiente.
¿Qué requisitos tiene REDEME?
Los requisitos deben comprobarse siempre en la Agencia Tributaria y en la normativa vigente, porque dependen del tipo de contribuyente y de su situación fiscal. De forma general, la actividad debe poder acogerse al régimen, estar correctamente identificada censalmente y cumplir sus obligaciones tributarias. También conviene revisar incompatibilidades, obligaciones adicionales y capacidad administrativa antes de solicitar la inscripción, ya que entrar en REDEME implica trabajar con una periodicidad mensual.
¿Qué obligaciones adicionales supone REDEME?
REDEME implica una gestión más frecuente del IVA. La empresa o el autónomo debe presentar autoliquidaciones mensuales, mantener la información contable y fiscal actualizada y cumplir las obligaciones formales que resulten aplicables. Esto exige revisar facturas emitidas y recibidas con mayor regularidad, controlar la deducibilidad del IVA y coordinar la contabilidad antes de cada presentación. La ventaja de tesorería debe compararse con esta carga administrativa.
¿Cuándo se solicita REDEME?
Con carácter general, la solicitud para aplicar REDEME en el año siguiente se realiza durante el mes de noviembre. Por eso conviene analizar la decisión antes, revisando saldos de IVA, previsiones de compras y ventas, inversiones previstas y capacidad de gestión mensual. Pueden existir situaciones específicas con reglas particulares, por lo que el calendario y el procedimiento deben contrastarse en fuentes oficiales antes de presentar la solicitud.
¿La devolución mensual IVA supone pagar menos impuestos?
No. La devolución mensual IVA no supone por sí misma un ahorro fiscal. El IVA deducible será el que corresponda conforme a la normativa, con independencia de que la actividad esté en REDEME o en el sistema ordinario. Lo que cambia es el momento en que puede solicitarse la devolución del saldo a favor. La ventaja, si existe, suele ser financiera: recuperar antes una cantidad que de otro modo quedaría compensándose o pendiente.
¿Qué diferencia hay entre IVA a compensar e IVA a devolver?
El IVA a compensar es un saldo negativo que se arrastra para reducir resultados positivos de periodos posteriores. No genera una entrada inmediata de dinero, pero disminuye futuros pagos de IVA. El IVA a devolver implica solicitar que la Administración reintegre el saldo a favor, siempre que proceda. En el régimen ordinario, la devolución suele reservarse para el último periodo del ejercicio; en REDEME puede solicitarse mensualmente.
¿Puede interesar REDEME a un autónomo?
Puede interesar a un autónomo si genera saldos de IVA a favor de forma recurrente, realiza inversiones relevantes o tiene una actividad en la que el IVA soportado supera habitualmente al repercutido. Sin embargo, si el saldo negativo es puntual o se compensa rápidamente, quizá no compense asumir obligaciones mensuales. La decisión debe valorar importes, previsiones y capacidad real para mantener documentación y contabilidad actualizadas.
¿Qué ocurre si solicito REDEME sin tener una gestión ordenada?
Solicitar REDEME sin una gestión documental y contable ordenada puede aumentar errores, retrasos e incidencias. La presentación mensual exige revisar facturas, deducciones y registros con mayor frecuencia. Si la información llega tarde o no está bien clasificada, la carga administrativa puede superar la ventaja de recuperar antes el IVA. Antes de solicitarlo, conviene reforzar procesos internos y coordinar bien la gestión fiscal y contable.
Conclusión: elegir por tesorería, obligaciones y datos reales
REDEME y el régimen ordinario no son dos formas de pagar más o menos IVA, sino dos calendarios distintos para gestionar saldos a favor. Si la actividad acumula IVA a compensar de manera puntual y puede absorberlo pronto, el sistema trimestral ordinario puede ser suficiente. Si el saldo negativo es recurrente, relevante o deriva de inversiones y operaciones que tensionan la caja, conviene estudiar la devolución mensual IVA con más detalle.
La decisión debe combinar tres elementos: importe del saldo, frecuencia con la que se genera y capacidad administrativa para cumplir obligaciones mensuales. Solicitar REDEME puede mejorar la tesorería, pero también exige más disciplina contable y fiscal. Por eso la mejor respuesta no es universal, sino adaptada a la actividad.
Si quieres revisar si el régimen encaja con tu empresa o actividad profesional, puedes consultar las opciones fiscales de la actividad con una asesoría fiscal y contable online. También puedes plantear tu caso a través de la página de contacto para valorar el calendario, las obligaciones y el impacto real en tesorería antes de tomar una decisión.